
도도도도
오징어게임 게임 내역
 RTX(RTX.N) 상반기 전 부문 실적 호조..대규모 미사일 공급 계약 기대감 유효

 관리자
[알파경제 = 김민영 기자] 미국 방산, 항공 기업인 RTX(RTX.N)가 상반기 전 사업 부문의 실적 호조를 보인 가운데 대규모 미사일 공급 계약 기대감도 유효하다는 분석이 나왔다.
키움증권에 따르면, RTX의 올해 상반기 매출액은 467.8억 달러로 전년 대비 11.7% 증가하고, 영업이익은 63.8억 달러로 전년 대비 17.0% 늘었다. 조정 EPS는 3.67달러로 21.1% 늘어 호실적을 달성했다.
특히, 방산 핵심 자회사인 Raytheon의 매출이 전년 대비 14% 성장하며 전사 실적 개선을 이끈 것으로 파악된다.
RTX는 상반기 호실적에 힘입어 전사 매출 가이던스를 950~960억 달러(기존 925~935억 달러)로 수정하며 매출 성장률을 2~3%p 상향 조정했다.
또한, 조정 EPS 가이던스도 7.1~7.25 달러(기존 6.7~6.9 달러)로 연초 대비 5~6% 상향했다.
이한결 키움증권 연구원은 "방산 부문의 생산 확대와 해외 매출 증가로 수익성 개선이 예상보다 빠르게 나타난 영향"이라고 판단했다.
향후 미사일 수요 급증에 따른 장기 공급 계약 확대도 전망된다.
RTX의 상반기말 수주잔고는 2890억 달러로 전년 대비 22% 증가하며 역대 최대 규모의 수주잔고를 확보했다.
방산 부문 수주잔고는 1190억 달러로 전년 대비 29% 증가를 달성하며 전년 동기 대비 큰 폭으로 확대됐다.
RTX는 지난 8월 미 국방부와 약 230억 달러 규모의 Tomahawk 장기 공급 계약을 체결했다.
이외에도 올해 총 4건의 미사일 관련 대규모 공급 계약을 정부와 논의 중인 점을 감안하면 방산 부문의 수주잔고는 대폭 확대될 것으로 전망된다.
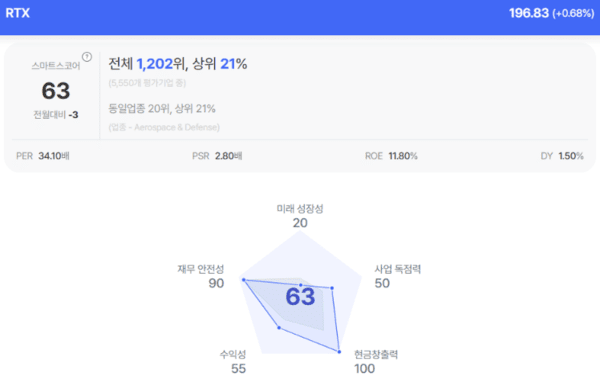
|
이한결 연구원은 "6~7년의 장기 공급 계약을 기반으로 Tomahawk, AMRAAM, SM 계열 미사일의 생산량을 2~4배 가까이 늘릴 계획으로 향후 방산 부문의 실적은 가파른 성장세가 기대된다"고 판단했다.
아울러 강한 글로벌 여객 수요에 힘입어 민수 항공 부문에서 신형 항공기에 대한 주문이 증가하며 Pratt&Whitney 와 Collins Aerospace 의 항공기 OE 매출은 견조한 성장세가 지속될 것이란 전망이다.
주요 고객사인 보잉과 에어버스의 수주잔고가 약 1만5000대 수준으로 향후 10년 간안정적인 성장세가 예상된다.
이 연구원은 "Pratt&Whitney 의 경우 GTF 엔진의 인도 확대와 더불어 올해 상반기 MRO 생산량이 30% 가까이 증가하며 AM 부문에서 수익성 개선이 나타날 것"이라고 내다봤다.