
도도도도
오징어게임 게임 내역
 에릭슨(ERIC.N) 주파수 경쟁에도 수혜 상존..주가 상승 유효

 관리자
[알파경제 = 김민영 기자] 전 세계 통신 인프라와 서비스를 제공하는 스웨덴 다국적 기업인 에릭슨(ERIC.N)이 주파수 경매가 시작해도 수혜 가능성이 상존한다는 분석이 나왔다.
최근 글로벌 통신장비주 조정에도 불구하고 에릭슨의 투자매력도는 여전히 높다는 판단이다.
하나증권에 따르면, 2027년 4월 어퍼C 밴드 경매 확정에 이어 2028년 4.4GHz 대역 경매가 논의 중이어서 북미향 수요 회복이 예상된다.
이상훈 하나증권 연구원은 "글로벌 SI 중 미국 통신사 대상 시장장악력이 가장 높아서 향후 경매 최대 수주 업체가 될 것"이라고 전망했다.
여기에 AT&T가 에코스타의 600MHz 대역 주파수를 인수한 후 벤더로 에릭슨을 선택하여 통신사와의 관계가 여전히 양호하고, 신규 경쟁사 진입으로 인한 M/S 감소를 고려하더라도 화웨이 퇴출로 인한 M/S 증가 효과가 더 클 것으로 추정된다.
최근 에릭슨을 둘러싼 시장의 우려로는 주요 매출처인 북미 지역의 수요가 부진한 여파로 영업이익 정체가 이어지고 있고, 엔비디아와 같은 신규 사업자들이 RAN 시장에 진출한다고 공언함에 따라 M/S 축소 거론 등으로 꼽힌다.
이상훈 연구원은 "하지만 에릭슨은 썩어도 준치"라며 "특히 화웨이가 없는 북미 무선통신장비 시장에서 에릭슨이 차지하는 입지는 절대 무시하지 못한다"고 강조했다.
AT&T에선 노키아 장비를 대거 대체하며 사실상 단일 벤더로 자리매김했고, 삼성전자보다 우세한 공급 비율로 버라이즌의 퍼스트 벤더 위치를 확보했으며, T-Mobile향 물량도 노키아와 양분 중이다.
현재 글로벌 SI 중에서 에릭슨보다 미국 통신시장 장악력이 높은 업체가 없는 만큼, 2027년 4월 예정된 미국 어퍼 C 밴드 경매나 2028년 예정된 4.4GHz 경매에서 가장 수주를 많이 받을 SI라고 단정지어도 절대 과언은 아니라는 판단이다.
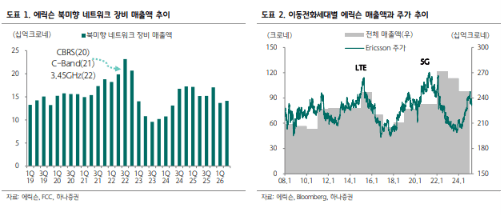
실제로 올해 7월 AT&T가 에코스타로부터 600MHz 대역 주파수 인수를 완료한 이후 에릭슨을 장비사로 선정한 바 있다.
이는 다가올 경매 수주의 전조인 셈이며, 통신사의 장비 선택이 매우 보수적인 것을 염두에 둘 때 최소한 다가올 경매들에서는 높은 M/S를 유지할 것이란 분석이다.
|
이상훈 연구원은 "특히 엔비디아가 무선장비 시장에 본격적으로 진입하더라도 에릭슨에게 중대한 우려는 아니다"라며 "일단 엔비디아가 아무리 공격적으로 영업을 전개해도 레퍼런스가 중요한 통신장비 특성상 단기간내 급격한 M/S 확장은 사실상 불가능하다"고 판단했다.
엔비디아에게 일부 M/S를 잠식당했다 하더라도 과거 1위 사업자였던 화웨이의 빈자리를 채우면서 얻을 M/S 증가 효과가 더 클 것이고, M/S 변동을 고려하더라도 역대급 미국 주파수 경매를 감안하면 절대적인 매출 증가 효과가 클 것이기 때문이란 설명이다.
이 연구원은 "결국엔 미국 주파수 경매와 그에 따른 실적 기대감으로 움직이는 에릭슨 주가 상승 논리는 여전히 유효하다"고 덧붙였다.